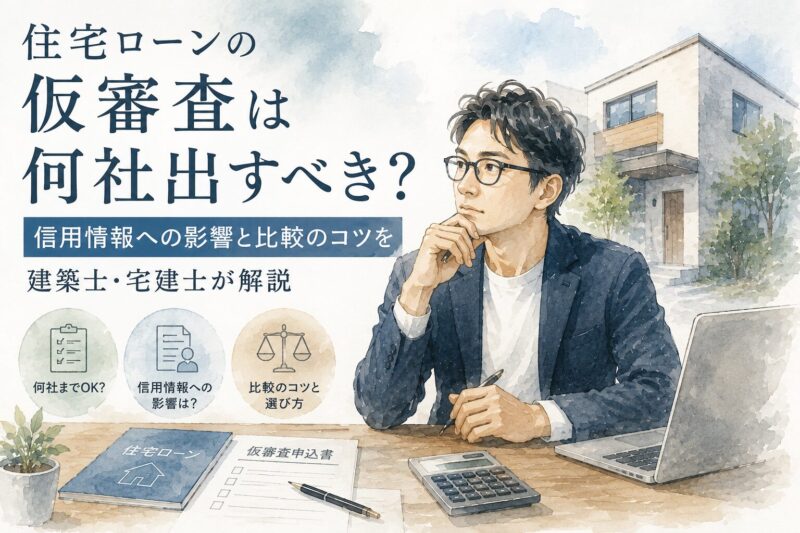
結論:仮審査は本命1+タイプ違い2〜3社の、計2〜4社がいちばん扱いやすい。
- 組み合わせの例は提携ローン+ネット銀行+地銀。タイプを分けると金利・条件の差が見えやすい。
- 申込のたびに照会記録は残るので、短期間に5社以上のような出しすぎは避ける。
- 金利のわずかな差でも、長い返済期間では総返済額が大きく変わる(下の早見表参照)。
- 住宅会社がまだ決まっていないなら、先に「その予算で何が建つか」を複数社で確認してから金額を決めると、仮審査に出す額に根拠が持てる。
本記事にはアフィリエイト広告(PR)を含みます。/最終更新:2026年7月(※金利・審査基準は金融機関や時期により異なります)
💭💰 仮審査、1行だけで済ませていませんか?
「HMの提携ローンで仮審査通ったから、もうこれでいいか」——実務でよく見てきた流れですが、少し待ってください。
住宅ローンは金利0.1%の違いで、総返済額が数十万円変わる買い物です(後述の早見表参照)。仮審査は無料で、複数行に出しても問題ありません。一級建築士・宅地建物取引士として、何社に出すべきか、信用情報への影響はあるのか、正確なところを整理します。
🎯✨ 結論|仮審査は「2〜4社」がバランス最良
- ✅ 本命1+タイプ違い2〜3社(例:提携ローン+ネット銀行+地銀)が扱いやすい
- ✅ 仮審査を複数出すこと自体は一般的な行動で、過度に恐れる必要はない
- ✅ ただし短期間にむやみに多数申し込むのは避ける(照会履歴は残るため5社超は非推奨)
- ✅ 手間を減らすなら、一度の入力で複数行を比較できるサービスを使う
💰 金利0.1%の差=総返済で約70万円変わります
住宅ローンは「勧められた銀行1行」で決めず、複数行の金利・団信を比較するのが鉄則です。比較サービスを使えば、一度の入力で自分の年収・物件条件に合う複数行の提案を確認でき、仮審査に進む銀行を効率よく絞れます。

※仮審査に出しても借りる義務はありません。
📋 仮審査(事前審査)の仕組みをおさらい
- 🏦 仮審査:年収・勤務先・借入状況などから「貸せそうか」を短期間(数日〜1週間)で判定。売買契約前・請負契約前に行う
- 📄 本審査:契約後、物件の担保評価や健康状態(団信)まで含めて正式判定
- 🔍 仮審査でも金融機関は信用情報機関に照会します。照会の記録は約6ヶ月残りますが、記録が残ること=マイナス評価ではありません
宅建士メモ:注意すべきは「照会が残ること」ではなく、カードローンやスマホ分割の延滞など信用情報の中身の方です。不安がある方は仮審査前にCICなどで自分の信用情報を開示してみると安心です(本人ならネットで開示可能)。
🧮 金利差は総返済でいくら変わる?(早見表)
借入3,500万円・35年・元利均等の場合の目安です。
- 金利1.0% → 月々 約98,800円/総返済 約4,150万円
- 金利0.9% → 月々 約97,100円/総返済 約4,080万円(▲約70万円)
- 金利0.8% → 月々 約95,500円/総返済 約4,010万円(▲約140万円)
- 金利0.7% → 月々 約93,900円/総返済 約3,940万円(▲約210万円)
👉 0.1%=約70万円。仮審査を1〜2行増やす手間で回収できる差としては、十分すぎるリターンです。
(※概算の目安です。実際は団信・手数料・保証料込みの「総支払額」で比較してください)
🧭 何社に、どう出すか(実務的な組み合わせ)
- ① HM・不動産会社の提携ローン:審査がスムーズで、つなぎ融資に強い。基準の1社に
- ② ネット銀行:金利が低い傾向。ただし審査はやや厳しめ・時間がかかることも
- ③ 地銀・信金:自営業・変形地など個別事情に柔軟。地域によっては金利優遇も
- ④ (任意)フラット35:長期固定で組みたい人・勤続年数が短い人の選択肢
比較サービスで②③をまとめて確認し、提案の中から仮審査に進む銀行を2〜3行選ぶ、という使い方が効率的です。
🏠 会社がまだ決まっていないなら:仮審査の前に「その予算で何が建つか」を比べる
仮審査でわかるのは「いくら借りられるか」です。ただ注文住宅は、同じ予算でも会社によって建てられる広さ・仕様・総額の内訳がかなり違います。設計の打ち合わせでは、契約後に仕様やオプションが増えて、当初の見積から金額が上がることもよくあります。借りる額を決める前に複数社の資金計画と間取りを並べておくと、仮審査に出す金額に根拠が持てて、あとで借入枠が足りなくなるリスクも減らせます。
- 住宅会社がまだ決まっていない
- いまの予算が妥当か自信がない
- 提携ローンの金額をそのまま信じていいか迷っている
- 会社も見積も確定していて、あとは借入先を選ぶだけ
- → そのまま下の「仮審査で注意すること」へ進んでOK
どのサービスで比べればいいかは、建築士の目線でこちらに整理しています。→ 注文住宅の一括見積もり・間取り比較はどれを選ぶ?
同じ要望を複数の住宅会社に伝えると、間取りと一緒に資金計画(総額の目安)が会社ごとに届きます。「この予算ならどこまでできるか」を比べてから仮審査の金額を決めると、借りすぎも借り足りなさも防げます。
無料で複数社の間取り・見積り・資金計画を取り寄せる(タウンライフ家づくり)
※入力は数分・無料。営業が不安な方は要望欄に連絡方法の希望を記入できます。
⚠️ 仮審査で注意すること
- 📅 仮審査の有効期限は一般に3〜6ヶ月。土地が決まる前に出しすぎると出し直しに
- 💳 仮審査から本審査までの間に新たな借入(車・カード分割)をしない
- 📝 申込内容は各行で完全に同じ条件に(年収・借入希望額が違うと比較になりません)
- 🏥 持病がある方は団信の告知条件も並行して確認(金利が低くても団信に入れなければ意味がない)
❓ よくある質問
Q. 仮審査に落ちたら他の銀行にも影響しますか?
審査結果そのものは共有されません。ただし申込情報の照会履歴は残るため、落ちた原因(借入残・延滞など)を整理してから次に出す方が建設的です。
Q. 仮審査に通れば本審査も通りますか?
高い確率で通りますが、確実ではありません。転職・新規借入・物件の担保評価などで本審査に落ちる例はあります。仮審査通過後も状況を変えないのが鉄則です。
Q. 提携ローンより自分で探した方が安い?
ケースバイケースです。提携ローンには金利優遇や手続き代行のメリットもあります。だからこそ「比較してから選ぶ」が答えになります。
💰 金利0.1%の差=総返済で約70万円変わります
住宅ローンは「勧められた銀行1行」で決めず、複数行の金利・団信を比較するのが鉄則です。比較サービスを使えば、一度の入力で自分の年収・物件条件に合う複数行の提案を確認でき、仮審査に進む銀行を効率よく絞れます。
※仮審査に出しても借りる義務はありません。
あわせて読みたい:💰 住宅ローンはいくら借りていい?/⚖️ 変動と固定どっち?/🧭 家づくりのお金完全ガイド
※本記事は一般的な情報提供であり、特定商品の勧誘ではありません。最終判断は各金融機関の最新条件をご確認ください。
Q. 住宅会社を決める前に仮審査を出してもいいですか?
出すこと自体はできます。ただし銀行によっては、建物や土地の概算(見積)を求められることがあります。会社が未定なら、先に複数社から資金計画と概算を取り寄せ、その金額をもとに仮審査を出すと話がスムーズです。
Q. 仮審査で出た借入可能額は、そのまま借りていい額ですか?
いいえ。「借りられる額」と「無理なく返せる額」は別物です。教育費や老後資金も含めて、毎月いくらなら返し続けられるかで上限を決めましょう。考え方は住宅ローンはいくらまで借りていい?で詳しく解説しています。
📚 住宅ローンを順番に学ぶ
🧭 次に読むなら
コメント