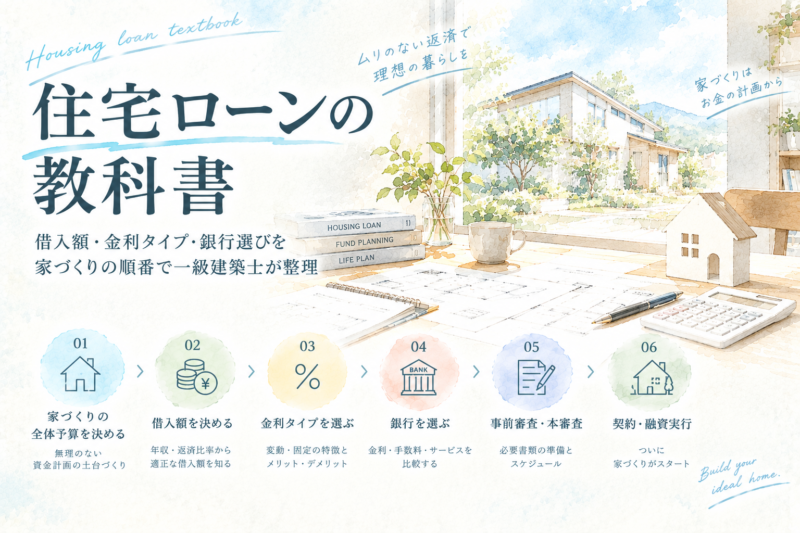
結論:住宅ローンは 「いくら借りるか → どの金利タイプか → どこで借りるか」 の順に決めると迷いません。
- 最初に決めるのは借入額。「借りられる額」ではなく「返せる額」で考える
- 次に金利タイプ。変動か固定かは、家計の余力と性格で選ぶ
- 最後に銀行。同じ金利タイプでも、団信・手数料まで含めた総返済額で比べる
- このページは、ブログ内のローン記事を家づくりの段階順に並べた入口です
住宅ローンは、家づくりでいちばん金額が大きく、いちばん後から変えにくい「設計」です。
一級建築士・宅建士として施主さんの資金計画に立ち会ってきた経験から、ブログ内の住宅ローン記事を読む順番に整理しました。気になる段階から読んでください。
STEP1|仕組みを知る(検討を始めたら)
金利・元本・利息の関係がわかると、銀行ごとの小さな金利差が総返済額でどれだけ効くかが見えてきます。
- 住宅ローンの基本構造を超わかりやすく解説:まずはここから
- マイホームと賃貸どっちが得?:そもそも買うべきかで迷っている方へ
- 住宅ローンのよくある質問25選:気になる疑問を先に解消したい方へ
STEP2|借入額を決める(土地・会社を探す前に)
借入額は、住宅会社に相談する前に決めておくのが鉄則です。打ち合わせが進むと予算は必ず膨らみます。上限を先に決めておけば、間取りや設備の判断がぶれません。
- 住宅ローンはいくら借りていい?年収別の目安:返せる額から逆算する考え方
- 注文住宅の総額はいくら?費用の内訳:建物以外にかかるお金も含めて把握
- 家づくりのお金 完全ガイド:予算配分の全体像
- 35年ローンで後悔しない「建物性能×メンテナンス費」:ローンと維持費をセットで考える
STEP3|金利タイプを選ぶ(会社が絞れてきたら)
- 住宅ローンは変動と固定どっちを選ぶ?:判断軸と後悔パターン
- 変動金利1%超えでも後悔しない住宅ローンの選び方:金利上昇局面の考え方
- 注文住宅はいつ建てればいい?:価格高騰・金利上昇の中でのタイミング
- 残価設定型住宅ローンは危険?:新しいタイプのローンを検討している方へ
同じ金利タイプでも、銀行によって金利・団信・手数料が違い、総返済額が100万円単位で変わることもあります。自分の年収と物件価格で、どの銀行でどんな条件で借りられそうかを一度並べてみると、仮審査の申し込み先も絞りやすくなります。
- 自分の年収・物件価格で、どの銀行でどんな条件で借りられそうかがわかる
- 銀行ごとの金利・団信・手数料を横並びで比べられる
- 迷ったらアドバイザーにメッセージで相談できる

※入力約5分・無料。これから住宅ローンを借りる方向けのサービスです。
STEP4|仮審査・本審査(契約の前後)
仮審査は、住宅会社との契約前に出しておくと安心です。何社に出すか、信用情報への影響など、迷いやすいポイントを先に押さえておきましょう。
- 住宅ローンの仮審査は何社出すべき?:申し込み先の選び方と注意点
STEP5|引き渡し前後の手続き
- 引き渡し前チェックリスト50項目:建物の最終確認と一緒に、ローン実行のスケジュールも確認
- 火災保険の一括見積もりのやり方:ローン実行までに決めておく保険
- 火災保険の選び方:必要な補償の考え方
- 住宅会社に紹介された銀行だけで決めてしまい、他の銀行と比べていなかった
- 金利だけで選び、団信や手数料を含めた総額を見ていなかった
- 打ち合わせで設備を追加するたびに借入額が膨らみ、毎月の返済が想定を超えた
まとめ|住宅ローンは「順番」で決まる
住宅ローンで後悔する人の多くは、知識が足りなかったのではなく、決める順番を間違えていた人です。借入額 → 金利タイプ → 銀行。この順番さえ守れば、情報が多すぎて迷うことはなくなります。
借入額と金利タイプの方針が決まったら、あとは銀行選び。複数の銀行を自分で調べて回るのは大変なので、条件をまとめて比べられるサービスを使うと効率的です。
- 自分の年収・物件価格で、どの銀行でどんな条件で借りられそうかがわかる
- 銀行ごとの金利・団信・手数料を横並びで比べられる
- 迷ったらアドバイザーにメッセージで相談できる
※入力約5分・無料。これから住宅ローンを借りる方向けのサービスです。
住宅ローンのよくある質問(FAQ)
Q. 住宅ローンは何から考えればいいですか?
最初に決めるのは借入額です。「借りられる額」ではなく、今の家計で無理なく「返せる額」から逆算します。そのあとで金利タイプ、最後に銀行を選ぶ順番が迷いにくい進め方です。
Q. 住宅会社に紹介された銀行で決めても大丈夫ですか?
悪い選択ではありませんが、他の銀行と比べずに決めるのはおすすめしません。同じ金利タイプでも、団信や手数料を含めた総返済額は銀行によって変わります。
Q. 仮審査はいつ出せばいいですか?
住宅会社との契約前が目安です。借入額の見通しが立つと、間取りや設備の判断もしやすくなります。
Q. 変動金利と固定金利、結局どちらがいいですか?
家計の余力と、金利上昇への不安の感じ方で選ぶのが基本です。判断軸は変動と固定の比較記事で詳しく解説しています。
Q. 住宅ローンの比較サービスは無料ですか?
このページで紹介しているモゲチェックは無料で利用できます。診断結果は参考情報なので、最終的には各銀行の審査で条件が決まります。
次に読む



コメント