結論:育休中は家づくりの「情報収集・会社選び」に最適だが、住宅ローンの「本審査」は復職後が安全。
- 育休中の年収は審査に不利。仮審査は復職前に、本審査は復職後にが鉄則
- 家づくりには着工まで平均6〜12ヶ月かかる。育休の「暇な時間」は設計打ち合わせに充てると最高に有効
- 共働き夫婦がローンを組むなら連帯債務またはペアローンの選択が収支を左右する
- 住宅会社は最低3社以上を比較しないと、価格・間取りの「相場感」が身につかない
「育休中に家を建てることって、できるんですか?」
打ち合わせでそう聞かれることが、ここ数年でずいぶん増えた。共働きが当たり前になり、どちらかが育休中のタイミングに「せっかく時間があるから家づくりを進めたい」と動き出すケースだ。
答えはシンプルだ。「情報収集と会社選びは、育休中が最高のタイミング。住宅ローンの本審査だけは、復職後まで待て」。150棟以上の住宅設計に関わってきた建築士として、その理由と、具体的にどう動くべきかをここに書いておく。
育休中に家づくりを進めていい?結論と理由
まず整理したいのは、「家づくり」と「住宅ローン審査」は別の話だということだ。
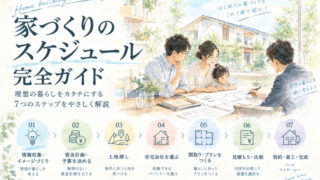
家づくりのプロセスは大きく分けると「情報収集・会社選び」「設計打ち合わせ・間取り確定」「契約・着工」「完成・引き渡し」の4段階に分かれる。このうち、育休中に積極的に進めてよいのは最初の2段階だ。
一方の住宅ローン審査は、銀行が「申込者の年収」を基準に借入可能額を算出する。育休中は給与収入がほぼゼロになるため、この時期に本審査を通そうとすると、大幅な減額や否決のリスクがある。
- 育児休業給付金は雇用保険からの給付であり、「給与収入」ではない。多くの銀行では審査年収に算入されない
- 「仮審査(事前審査)」は育休前の年収ベースで通ることが多いが、本審査のタイミングで収入が変わると結果が変わる
- 復職予定があり、勤続年数が長い場合は「復職後の見込み年収」を考慮する銀行も存在する(フラット35など)
- ペアローンの場合、育休者分の審査が想定より厳しく通らないケースがある
家づくりのスケジュールと育休の「かぶせ方」
建築士目線で言うと、家づくりの全工程は着工から逆算して考えるとわかりやすい。注文住宅の場合、着工から完成まで通常4〜6ヶ月かかる。その前に設計打ち合わせが3〜6ヶ月、さらに前に住宅会社選びが1〜3ヶ月ある。つまり、「今日動き始めて」から「鍵を受け取る」まで、最短でも1年はかかると思っていい。
この長いプロセスのどこに育休期間をかぶせるかで、ストレスがまったく変わってくる。
- 住宅会社のリサーチ・資料請求
- モデルハウス・完成見学会への参加
- 間取り打ち合わせ(週1回のペースが取れる)
- 土地探し・現地調査の同行
- 設備・仕様のショールーム見学
- 住宅ローンの仮審査(育休前年収で)
- 住宅ローンの本審査(年収減少中のため不利)
- 請負契約の締結(融資条件に関わる場合)
- つなぎ融資の実行タイミング
- 育休者名義のみで高額の単独ローン申込
打ち合わせを育休中に集中させるのは、実は双方にとってメリットが大きい。平日昼間に動けるため、ショールームも空いているし、設計担当者ともじっくり話せる。赤ちゃん連れでも、担当者が慣れた展示場やモデルハウスであれば問題なく対応してもらえることが多い。
共働きのローン戦略|ペアローンと連帯債務、どう選ぶか
共働き夫婦が住宅ローンを組む場合、主に「ペアローン」と「連帯債務」の2種類がある。どちらが合うかは夫婦の年収バランスと将来設計によって変わるが、育休との関係でも選択肢が分かれる。
ペアローンは、夫婦それぞれが独立したローンを組む方式だ。住宅ローン控除を2人分受けられるメリットがある反面、両者の審査が通らないと成立しない。育休中のパートナーが控えている間も、もう一方の年収だけでどれだけ借りられるかを先に把握しておくことが大切だ。
連帯債務は、2人で1本のローンを組む方式だ(フラット35が代表例)。育休中であっても収入合算が認められるケースがあり、審査上の対応が柔軟なことが多い。一方でローン控除の適用は主債務者のみになることが一般的なので、節税効果は小さくなる。
打ち合わせの中で「育休が明けてから本審査を通したい。でも今から間取りを決めてもいい?」と聞かれることは本当に多い。答えはいつも同じで、「今から動いて、審査だけ後にずらせばいい」。設計と審査のタイミングをずらすのは難しくない。住宅会社もそういうスケジュール管理に慣れている。先に会社を絞って打ち合わせを始め、ローンの本番は復職後に仕上げる。それが、育休を最大限に活かす家づくりの形だと思っている。
共働き夫婦が家づくりで失敗しやすいのは「1社しか比べなかった」こと。同じ予算・同じ土地でも、会社によって提案される間取りも総額も大きく違う。育休中の時間を使って複数社に資金計画と間取りを出してもらい、「相場感」を掴んでおくのが最初のステップだ。タウンライフ家づくりは、希望を入力するだけで複数のハウスメーカー・工務店から無料で間取りプランと資金計画書が届く。
無料で複数社の間取り・見積り・資金計画を取り寄せる(タウンライフ家づくり)
※入力は数分・無料。営業が不安な方は要望欄に連絡方法の希望を記入できます。
復職前後のベストスケジュール|3パターン別の動き方
共働き夫婦の家づくりタイミングは、主に次の3パターンに分かれる。どれが正解かは状況次第だが、それぞれの注意点を建築士の視点で整理した。
パターン① 妊娠・出産前に着工・完成させる
双方が育休前・フル年収の状態でローンを組み、出産前に新居に引っ越すパターン。審査上は最も有利だ。ただし妊娠中の打ち合わせや引っ越しは体への負担が大きく、体調管理が最優先になる。スケジュールが押せ押せになりやすいので、設計開始から着工まで余裕を持って半年〜1年のバッファを確保したい。
パターン② 育休中に打ち合わせ・復職後にローン本審査
もっともバランスが取りやすい。育休中に住宅会社選び・間取り打ち合わせ・仕様決定を進めて、本審査は復職後のタイミングに合わせる。復職から2〜3ヶ月後に給与実績が確認できた段階で本審査を通し、着工・完成という流れだ。赤ちゃんが少し大きくなってから完成するため、子どもの成長に合わせた間取り設計ができるというメリットもある。
パターン③ 子どもが保育園・幼稚園に入るタイミングで完成
「保育園に入る前に引っ越したい」という声は実際に多い。通園エリアが変わると入園選考からやり直しになるためだ。逆算すると、入園希望の半年〜1年前には契約・着工する必要がある。入園申込のタイミングと引き渡しのタイミングを意識しながら、住宅会社と早めにスケジュール調整をしておくことが重要だ。
育休中にやっておくと差がつくこと
育休という時間を家づくりに使うなら、やっておくべきことに優先順位をつけた方がいい。
最も価値が高いのは「複数社の資金計画・間取りプランを比べること」だ。1社だけ話を聞いた状態では、提示された金額が高いのか安いのか、間取りが優れているのか平均的なのかが判断できない。最低3社、できれば5社の提案を手元に並べて初めて「比較の軸」が生まれる。
次に価値があるのは「土地のリサーチ」だ。土地探しは時間との戦いで、条件の良い土地はすぐに売れてしまう。平日昼間に動ける育休中は、現地確認や周辺環境の調査に使える時間が圧倒的に多い。気になる土地は複数ストックして、住宅会社と並行して検討できる状態にしておくのが理想だ。
そして「自分たちの暮らしを棚卸しすること」。子どもが生まれて、どんな生活リズムになったか。洗濯の回数、荷物の量、夫婦の動線の違い。育休中に感じたこうした「実感」は、間取り打ち合わせで最高に生きる情報だ。子どもが生まれる前に設計した間取りより、生まれてから実際に生活してみてから設計した間取りの方が、ずっとリアルな設計になる。
共働き×育休で家を建てた人がよく後悔すること
現場で聞く後悔には、いくつかのパターンがある。
一番多いのは「育休中に急いで1社に絞ってしまった」という後悔だ。時間があるからこそ焦らず比較できるはずが、最初に熱心に営業された会社にそのまま流れてしまうケースがある。育休中は「選ぶための時間」を使うべきで、「早く決めるための時間」に使うのは本末転倒だ。
次に多いのが「ローン審査のタイミングを間違えた」という後悔。育休中に本審査を通したことで、借入額が希望より下がってしまい、間取りを大幅に見直す羽目になったというケースがある。育休前に仮審査を通しておき、本審査は復職後と決めておくだけで、こうした事態の大半は防げる。
それから「子育て動線を後まわしにした」という後悔も根強い。共働きで育休中に設計した間取りは、復職後の「朝の戦場」を想定していないことが多い。子どもを保育園に送り出しながら、自分たちも出勤する朝のルーティンは、間取りと収納の配置が命を握る。玄関クロークの位置、洗面台の数、乾燥機と洗濯干しスペースの関係。設計段階でここをリアルに詰めておくかどうかで、復職後の生活の質がまるで変わる。
育休という時間を最大活用するなら、まず複数社に間取りと資金計画を出してもらうことから始めたい。何十時間もの打ち合わせより、手元に比較できる資料がある状態で動き始める方が、結果的に家づくりの質が上がる。タウンライフ家づくりは複数社への同時依頼が無料でできる。忙しい共働き夫婦にとって、効率よく「選ぶための情報」を集める一番の近道だ。
無料で複数社の間取り・見積り・資金計画を取り寄せる(タウンライフ家づくり)
※入力は数分・無料。営業が不安な方は要望欄に連絡方法の希望を記入できます。
共働き夫婦の家づくりタイミング よくある質問(FAQ)
Q. 育休中に住宅ローンの仮審査は通りますか?
育休前の年収を証明できれば仮審査(事前審査)は通ることが多いです。ただし仮審査はあくまで「目安」であり、本審査でNGになる可能性もあります。本審査は復職後に通すのがリスクを下げる基本方針です。
Q. ペアローンと連帯債務、育休中はどちらが有利ですか?
育休中のパートナーがいる場合、連帯債務(フラット35など)の方が審査上の柔軟性が高い傾向があります。ただし住宅ローン控除の恩恵はペアローンの方が大きいケースが多いため、税効果とリスクのバランスで検討することをおすすめします。
Q. 育休中に間取り打ち合わせを進めてもいいですか?
もちろんです。むしろ育休中は打ち合わせに使える時間が豊富なため、設計面では理想的なタイミングです。子育て動線や収納計画など「実際に生活して気づいたこと」を間取りに反映できるという点でも、育休中に設計を詰めることには大きなメリットがあります。
Q. 育休が終わってから家づくりを始めると遅いですか?
遅くはありません。ただし保育園入園後は夫婦ともに平日昼間の余裕がほぼなくなるため、打ち合わせのペースが落ちやすくなります。復職後に始める場合は、週末打ち合わせに対応できる住宅会社を選ぶと進めやすいです。
Q. 子どもが生まれる前と生まれた後、どちらが家づくりに向いていますか?
どちらにも長所があります。生まれる前は体力的に余裕があり、設計の自由度も高い。生まれた後は実際の育児動線・収納量・生活リズムを踏まえてリアルな設計ができます。育休中に始めて復職後に本審査という流れが、時間と現実のバランスを取りやすいパターンです。
次に読む


コメント